שוק ביטוחי הבריאות והשיניים בישראל הפך מורכב ורווי אפשרויות, במיוחד עבור משפחות המחפשות שילוב נכון בין כיסוי רפואי איכותי לבין שליטה בהוצאות החודשיות. ההבחנה בין ביטוח בריאות פרטי לבין ביטוח שיניים פרטי אינה רק טכנית, אלא משפיעה ישירות על רמת השירות, זמני ההמתנה, איכות הרופאים והיכולת להתמודד עם אירועים רפואיים בלתי צפויים ללא פגיעה קשה בתקציב המשפחה.
הבסיס לכל תכנון ביטוחי הוא הבנת תפקידו של כל מוצר: ביטוח בריאות מתמקד באירועים רפואיים משמעותיים, ניתוחים, תרופות מצילות חיים וטיפולים מתקדמים, בעוד ביטוח שיניים מטפל בצרכים שוטפים כמו טיפולי שורש, כתרים, שתלים ושיקום הפה. שילוב נכון בין שני המוצרים מאפשר מעטפת רחבה, אך מחייב בחירה מדויקת של כיסויים והימנעות מכפל ביטוחי מיותר.
הבדלים מרכזיים בין ביטוח בריאות לביטוח שיניים פרטי
ביטוח בריאות פרטי מתמקד בדרך כלל בכיסויים של ניתוחים בארץ ובחו"ל, תרופות שאינן בסל, התייעצות עם מומחים, בדיקות מתקדמות ושירותי רפואה משלימה. הפוליסות נבנות בשכבות, כך שניתן לבחור בין כיסוי בסיסי בלבד לבין הרחבות משמעותיות בהתאם לצרכים הרפואיים, ההיסטוריה המשפחתית והתקציב.
ביטוח שיניים פרטי, לעומת זאת, מתמקד בטיפולים שגרתיים ושיקומיים: בדיקות תקופתיות, צילומים, סתימות, טיפולי שורש, עקירות, כתרים, גשרים ושתלים. מאחר שרוב הטיפולים הללו אינם מכוסים באופן מלא על ידי קופות החולים, ביטוח שיניים נכון עשוי לחסוך אלפי שקלים בשנה, במיוחד למשפחות עם ילדים או למבוגרים הזקוקים לשיקום נרחב.
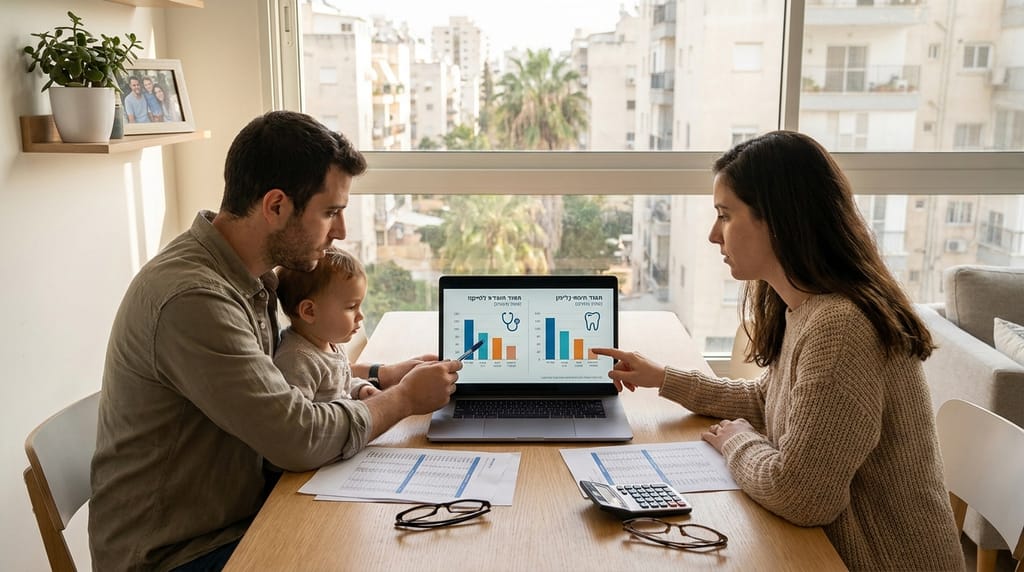
כדי לבצע השוואת ביטוח בריאות וביטוח שיניים בצורה יעילה, חשוב לבחון לא רק את גובה הפרמיה, אלא גם את גובה ההשתתפות העצמית, רשימת הרופאים והמרפאות שבהסדר, תקופות האכשרה והחרגות רפואיות קיימות.
כיסויים חשובים בביטוח בריאות פרטי למשפחות בישראל
עבור משפחות בישראל, אחד המרכיבים המשמעותיים ביותר בביטוח בריאות פרטי הוא כיסוי ניתוחים בארץ ובחו"ל, כולל בחירת מנתח ובית חולים. כיסוי זה מאפשר גישה לרופאים מובילים, קיצור זמני המתנה והקטנת הסיכון להוצאות כבדות במקרה של ניתוח דחוף או מורכב.
מרכיב נוסף הוא כיסוי לתרופות שאינן בסל, במיוחד במקרים של מחלות קשות. העלות של תרופות חדשניות עשויה להגיע לעשרות אלפי שקלים בחודש, ולכן כיסוי מתאים מהווה שכבת הגנה כלכלית קריטית. חשוב לבדוק תקרות כיסוי, השתתפות עצמית והאם הפוליסה מתעדכנת בהתאם לשינויים בסל התרופות.
גם כיסויים להתייעצות עם מומחים, בדיקות מתקדמות, טיפולים אמבולטוריים ושירותי רפואה משלימה יכולים להיות משמעותיים. שילוב נכון של כיסויים אלה מאפשר גישה מהירה לאבחון וטיפול, תוך שמירה על גמישות בבחירת רופאים ומכונים.
כיסויים מהותיים בביטוח שיניים פרטי וכיצד לזהות פוליסה משתלמת
בביטוח שיניים פרטי, יש חשיבות לבדיקה מדוקדקת של היקף הטיפולים המכוסים. פוליסה איכותית תכלול בדרך כלל בדיקות תקופתיות ללא עלות נוספת, צילומי שיניים בסיסיים, טיפולי מניעה לילדים, סתימות, טיפולי שורש וכתרים ברמת השתתפות עצמית סבירה.
בטיפולים מורכבים כמו שתלים ושיקום פה מלא, קיימים הבדלים גדולים בין החברות: חלקן מציעות כיסוי חלקי בלבד, אחרות מגבילות את מספר השתלים לשנה או קובעות תקופת אכשרה ארוכה. חשוב לבחון מהי התקרה השנתית והמצטברת, האם קיימת הבחנה בין טיפולים משמרים לשיקומיים, ומה רמת ההחזר בפועל לעומת המחירון בשוק הפרטי.
רשימת המרפאות והרופאים שבהסדר משפיעה ישירות על איכות הטיפול ונוחות הגישה. יש משמעות לשאלה האם קיימת אפשרות לבחור רופא מחוץ להסדר ולקבל החזר, ומה שיעור ההחזר במקרה כזה. בנוסף, יש לבדוק האם הפוליסה כוללת שירותי חירום בשעות לא שגרתיות וללא עלות נוספת.
זכויות, החרגות ותקופות אכשרה שיש לשים לב אליהן
בכל פוליסת ביטוח בריאות או שיניים קיימות זכויות לצד מגבלות. תקופות אכשרה הן פרק הזמן שבו המבוטח משלם פרמיה אך עדיין אינו זכאי למלוא הכיסוי. בביטוח שיניים, תקופות אלו עשויות להיות ארוכות במיוחד בטיפולים שיקומיים, ולכן חשוב להבין מראש מתי הכיסוי נכנס לתוקף בפועל.
החרגות רפואיות הן סעיפים המוציאים מצבים מסוימים מגדר הכיסוי, בדרך כלל על בסיס מצב רפואי קיים או מחלות רקע. בעת הצטרפות לביטוח, נדרש מילוי הצהרת בריאות, ויש חשיבות לדיווח מלא ומדויק כדי להימנע מדחיית תביעה בעתיד. כדאי לבדוק האם קיימת אפשרות לביטול חלק מההחרגות לאחר מספר שנות ותק ללא תביעות.
בנוסף, יש לשים לב לזכויות הנובעות מחקיקה, כגון כיסויים בסיסיים דרך קופות החולים וחוק ביטוח בריאות ממלכתי, ולוודא שהפוליסה הפרטית משלימה ולא מכפילה כיסויים קיימים. הבנה מדויקת של נקודת המוצא הציבורית מאפשרת תכנון חכם יותר של שכבת הביטוח הפרטי.
חיסכון בעלויות דרך השוואה דיגיטלית והתאמה אישית
המעבר לפלטפורמות דיגיטליות להשוואת ביטוחים מאפשר ניתוח מהיר של מספר רב של הצעות, תוך שקיפות גבוהה יותר לגבי פרמיות, כיסויים וחרגות. שימוש נכון בכלים אלה מאפשר להתאים את רמת הכיסוי לגיל, למצב המשפחתי, להרכב ההכנסה ולמצב הבריאותי, ובכך לצמצם תשלום עבור רכיבים שאינם נדרשים בפועל.
התמקדות בכיסויים מהותיים, בחינת גובה ההשתתפות העצמית, בדיקת אפשרויות עדכון הפוליסה לאורך השנים ובחירה מודעת של רופאים ומרפאות שבהסדר, יוצרים שילוב מאוזן בין הגנה רפואית רחבה לבין שליטה בהוצאות. התאמה מחודשת של הפוליסה אחת למספר שנים בהתאם לשינויים בחיים האישיים ובשוק הביטוח עשויה לייצר חיסכון משמעותי לאורך זמן.